

Durante muito tempo, sustentabilidade foi tratada por muitas organizações como uma pauta paralela à operação: projetos ambientais, ações sociais pontuais e iniciativas de responsabilidade corporativa conviviam com a estratégia, mas nem sempre faziam parte dela.
Essa separação vem perdendo espaço.
Questões ambientais, sociais e de governança passaram a influenciar decisões relacionadas à cadeia de fornecedores, matérias-primas, desenvolvimento de produtos, gestão de riscos e processos internos.
Com isso, a sustentabilidade deixa de ser apenas um compromisso institucional e começa a interferir diretamente na maneira como uma empresa conduz seus negócios.
O desafio está justamente em transformar princípios amplos em decisões concretas e compatíveis com a realidade de cada operação.
Do compromisso institucional às decisões do negócio
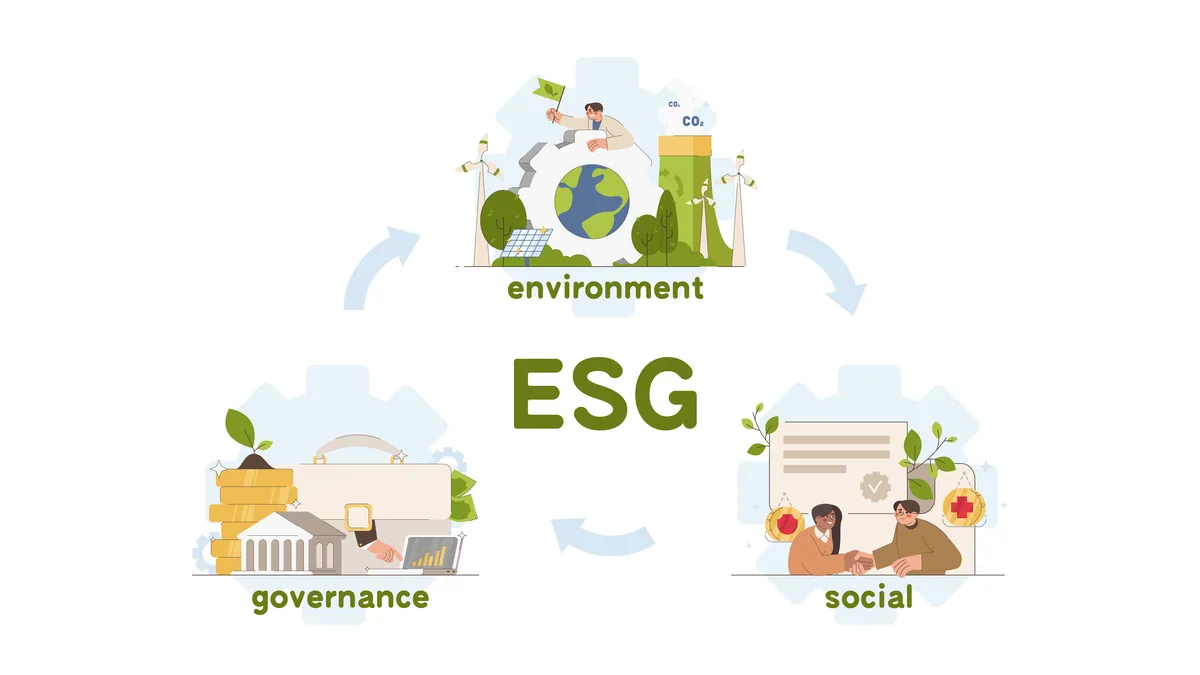
A abordagem ESG reúne aspectos ambientais, sociais e de governança que podem ser incorporados à gestão empresarial.
Na prática, isso significa observar não apenas resultados financeiros, mas também como eles são obtidos e quais impactos estão associados às atividades da organização.
Na dimensão ambiental, entram questões como uso de recursos naturais, consumo de energia, geração de resíduos e emissões.
O aspecto social envolve temas relacionados a trabalhadores, comunidades, diversidade, segurança e relações ao longo da cadeia produtiva.
Já a governança abrange transparência, ética, controles internos e processos de tomada de decisão.
O ponto central é que essas dimensões não precisam permanecer isoladas em relatórios ou departamentos específicos.
Quando integradas à estratégia, elas podem influenciar critérios para contratação de fornecedores, investimentos em eficiência operacional, escolha de materiais e até o desenvolvimento de novos produtos.
Essa mudança também exige estabelecer prioridades. Uma indústria intensiva em recursos naturais enfrenta questões diferentes das de uma empresa de serviços, por exemplo.
Uma estratégia consistente, portanto, depende de identificar quais impactos são mais relevantes para a atividade e onde existem oportunidades reais de transformação.
A escolha das matérias-primas ganha peso estratégico
Um exemplo dessa integração aparece na seleção de materiais.
A origem, as características e as possibilidades de aplicação de uma matéria-prima interferem tanto na operação quanto na análise dos impactos associados ao produto final.
Nesse contexto, materiais de fonte renovável ganham espaço em discussões sobre inovação e substituição de insumos de origem fóssil.
A celulose, por exemplo, é uma matéria-prima natural e renovável que pode ser empregada em diferentes aplicações, incluindo papéis para embalagens, sacolas, itens de higiene e outros produtos.
Isso não significa que a simples utilização de um determinado material torna automaticamente um produto sustentável.
A análise precisa considerar aspectos como origem dos recursos, processos produtivos, eficiência no uso de materiais, logística e destinação após o consumo.
É justamente essa visão mais ampla que aproxima a sustentabilidade de estratégia.
Em vez de observar apenas um atributo isolado, empresas passam a avaliar decisões considerando diferentes etapas da cadeia de valor.
ESG também depende de coerência ao longo da cadeia
Nenhuma empresa opera de maneira completamente isolada.
Fornecedores de matérias-primas, fabricantes, operadores logísticos, distribuidores e clientes formam uma rede na qual diferentes impactos podem surgir.
Isso amplia a necessidade de olhar para além dos limites físicos da própria organização.
Critérios socioambientais na seleção de parceiros, rastreabilidade de materiais, certificações e acompanhamento de fornecedores podem contribuir para reduzir a distância entre compromissos corporativos e práticas efetivamente adotadas.
Ao mesmo tempo, transparência é indispensável.
Comunicar iniciativas sustentáveis exige clareza sobre o que já foi realizado, quais resultados foram alcançados e quais desafios permanecem.
Afirmações genéricas ou promessas difíceis de comprovar podem comprometer justamente a confiança que uma estratégia ESG pretende fortalecer.
Embalagens mostram como a estratégia chega ao consumidor
Poucos elementos tornam essa transformação tão visível quanto embalagens.
Elas cumprem funções essenciais de proteção, conservação, transporte e comunicação, mas também demandam matérias-primas e se tornam resíduos depois do uso.
Por esse motivo, repensar formatos, materiais e processos relacionados às embalagens pode fazer parte de uma estratégia ambiental mais abrangente.
A busca por uma embalagem sustentável pode envolver alternativas produzidas em papel, critérios relacionados à procedência da matéria-prima e práticas de gerenciamento de resíduos durante a produção.
Para as empresas que utilizam embalagens em seus produtos, essa escolha também precisa considerar fatores técnicos.
Proteção adequada, segurança, conservação e compatibilidade com a cadeia logística continuam sendo requisitos relevantes.
Sustentabilidade não substitui a função da embalagem; ela acrescenta novos critérios ao processo de decisão.
Indicadores transformam intenção em gestão
Outro passo necessário para incorporar sustentabilidade ao negócio é estabelecer formas de acompanhar resultados.
Uma meta ambiental ou social pouco contribui para a gestão se a organização não consegue identificar seu ponto de partida e medir sua evolução.
Os indicadores variam conforme o setor e os impactos prioritários.
Consumo de água e energia, volume de resíduos, emissões, acidentes de trabalho, diversidade, rastreabilidade de fornecedores e conformidade são alguns exemplos de informações que podem fazer parte desse acompanhamento.
Mais do que acumular números, a empresa precisa conectar indicadores às decisões.
Se determinado processo apresenta consumo elevado de recursos, o dado pode orientar investimentos em eficiência.
Se uma etapa da cadeia apresenta riscos relevantes, critérios de contratação e monitoramento de fornecedores podem ser revistos.
Dessa forma, metas de sustentabilidade deixam de funcionar apenas como declarações públicas e passam a integrar mecanismos de gestão, permitindo comparar resultados e corrigir rotas.